Na hora de viajar ou comprar em sites estrangeiros, uma dúvida aparece sempre: usar cartão de débito no exterior ou ficar com o crédito? Por muito tempo, a resposta passava por diferenças de imposto entre as modalidades. Em 2026, esse cenário ficou mais simples, mas ainda há detalhes que mudam o custo final.
Neste guia, você entende o que é igual, o que é diferente entre débito, crédito e pré-pago, e como escolher o meio mais barato e seguro para cada situação.
Resposta direta: em 2026, o cartão de débito no exterior paga o mesmo IOF de 3,5% que o cartão de crédito, quando emitido por banco tradicional. O que muda entre eles é o spread, as tarifas, a aceitação em caução e o risco de juros.
Cartão de débito ou crédito no exterior em resumo
- Em 2026, compras internacionais com cartão de crédito, débito ou pré-pago de banco tradicional pagam o mesmo IOF: 3,5%.
- A diferença de custo está mais no câmbio usado, no spread e em eventuais tarifas do emissor.
- O crédito oferece prazo e é mais aceito em cauções de hotel e locadoras, mas traz risco de juros altos se a fatura não for paga integralmente.
- Débito e pré-pago ajudam a controlar gastos, porque você só usa o saldo que tem.
- O Cartão Internacional da Brasil Bitcoin usa saldo em dólar digital (USDT ou USDC) e pode gerar economia de até 3,5% nas compras internacionais.
IOF do cartão de débito no exterior é igual ao do crédito em 2026
Desde 2025, a alíquota de IOF para gastos com cartão no exterior é de 3,5%, segundo o Decreto 12.499/2025. Ela vale para cartões de crédito, débito e pré-pagos emitidos por instituições tradicionais, e também para saques no exterior com esses cartões.
Ou seja, usar cartão de débito no exterior em vez de crédito não reduz o imposto. Para pagar menos, é preciso olhar para outros fatores: a cotação aplicada, o spread do emissor e a forma como você abastece o saldo.
O que muda entre débito e crédito no exterior
Momento da conversão
No débito, o valor sai da sua conta logo após a compra, convertido pela cotação do emissor naquele momento. No crédito, desde 2020 as regras do Banco Central determinam que o gasto em moeda estrangeira seja convertido pela cotação do dia da compra, e não mais do dia do pagamento da fatura.
Isso trouxe previsibilidade para quem usa crédito: o valor em reais fica definido logo após a transação. Mesmo assim, cada emissor aplica a sua própria taxa, que inclui spread.
Spread e tarifas
O spread cambial é a diferença entre a cotação de referência do dólar e a cotação que o banco efetivamente cobra. Ele varia bastante entre instituições e pode pesar tanto quanto o IOF. Alguns emissores também cobram tarifa em saques internacionais. Vale consultar o contrato do seu cartão antes de viajar.
Aceitação e caução
Hotéis, locadoras de carro e alguns serviços fazem uma pré-autorização (caução) no cartão. O crédito costuma ser o mais aceito para isso. Débito e pré-pago podem ser recusados em caução ou ter o valor bloqueado do saldo por alguns dias. Vale checar isso também antes de pagar Booking e Airbnb no exterior.
Controle de gastos e risco de dívida
O crédito dá prazo para pagar, mas abre espaço para gastar além do planejado. Se a fatura não for paga integralmente, os juros do rotativo estão entre os mais altos do mercado. No débito e no pré-pago, você só usa o que tem, o que facilita manter o orçamento da viagem.
Comparativo: débito, crédito e saldo em dólar digital
| Critério | Débito (banco tradicional) | Crédito (banco tradicional) | Cartão Internacional Brasil Bitcoin |
|---|---|---|---|
| IOF por compra internacional | 3,5% | 3,5% | Economia de até 3,5% em relação ao cartão tradicional |
| Origem do dinheiro | Saldo em reais na conta | Limite de crédito | Saldo em USDT ou USDC |
| Câmbio | Cotação do emissor na compra | Cotação do emissor no dia da compra | Câmbio do dia, no momento em que você converte reais para dólar digital |
| Controle de gastos | Alto | Depende da disciplina | Alto, você usa só o saldo convertido |
| Risco de juros | Não | Sim, se a fatura não for quitada | Não |
Exemplo ilustrativo: quanto representa 3,5%
| Gastos internacionais | Economia potencial de até 3,5% |
|---|---|
| R$ 1.000 | cerca de R$ 35 |
| R$ 5.000 | cerca de R$ 175 |
| R$ 10.000 | cerca de R$ 350 |
Exemplo ilustrativo. Não considera variação cambial nem spread.
E o saque em dinheiro no exterior?
Às vezes é preciso ter um pouco de moeda local em mãos. Sacar em caixas eletrônicos no exterior com cartão de banco tradicional também tem IOF de 3,5% em 2026. Além disso, muitos bancos cobram uma tarifa fixa por saque internacional, e o próprio caixa eletrônico pode cobrar uma taxa de uso.
Sacar com cartão de crédito costuma ser a opção mais cara, porque a operação é tratada como saque de crédito e pode ter juros desde o primeiro dia. Se precisar de dinheiro vivo, prefira poucos saques de valor maior a vários pequenos, para diluir as tarifas fixas, e recuse a conversão para reais oferecida pelo terminal (DCC).
O Cartão Internacional da Brasil Bitcoin não faz saque em caixa eletrônico. Se você precisar de dinheiro vivo, use outro cartão só para isso e deixe o Cartão Internacional para as compras.
Em muitos destinos, porém, pagar por aproximação resolve quase tudo. Vale pesquisar antes como é a aceitação de cartão no país e levar só o necessário em espécie.
Qual escolher em cada situação
- Gastos do dia a dia na viagem: um cartão com saldo já convertido em dólar ajuda a manter o orçamento e reduzir custos.
- Compras online em sites internacionais: qualquer modalidade funciona, desde que você pague na moeda do site e compare o custo total, como ao comprar na Amazon americana.
- Caução de hotel e aluguel de carro: o crédito tradicional costuma ser mais aceito. Confirme a política com o hotel ou locadora antes.
- Emergências: leve pelo menos dois meios de pagamento, de emissores diferentes, para não ficar sem opção se der cartão recusado no exterior.
Como usar o Cartão Internacional da Brasil Bitcoin
O Cartão Internacional da Brasil Bitcoin funciona com saldo, como um cartão abastecido previamente. A diferença é que esse saldo fica em dólar digital (USDT ou USDC), convertido no câmbio do dia dentro da plataforma.
- Crie sua conta na Brasil Bitcoin e faça a verificação de identidade no app.
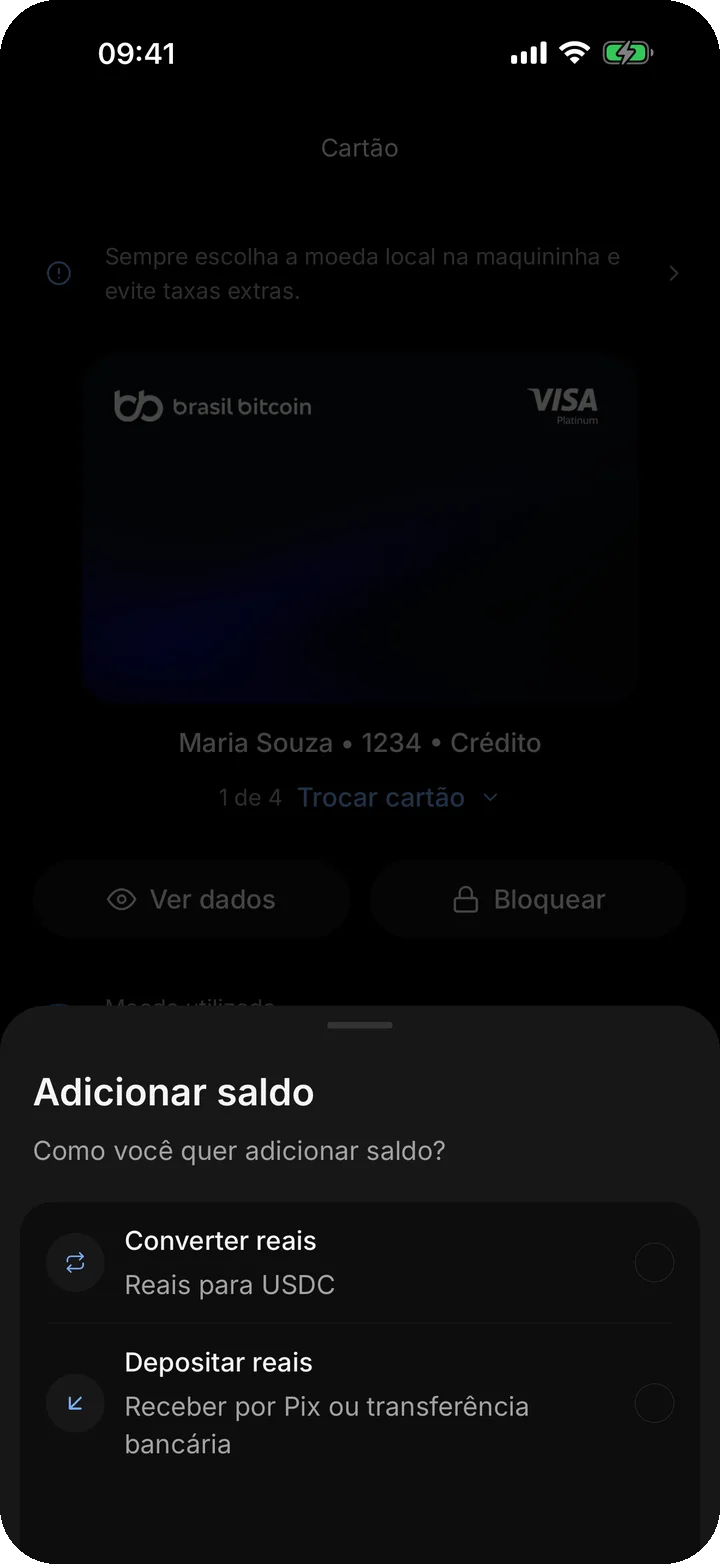
- Deposite reais via Pix.
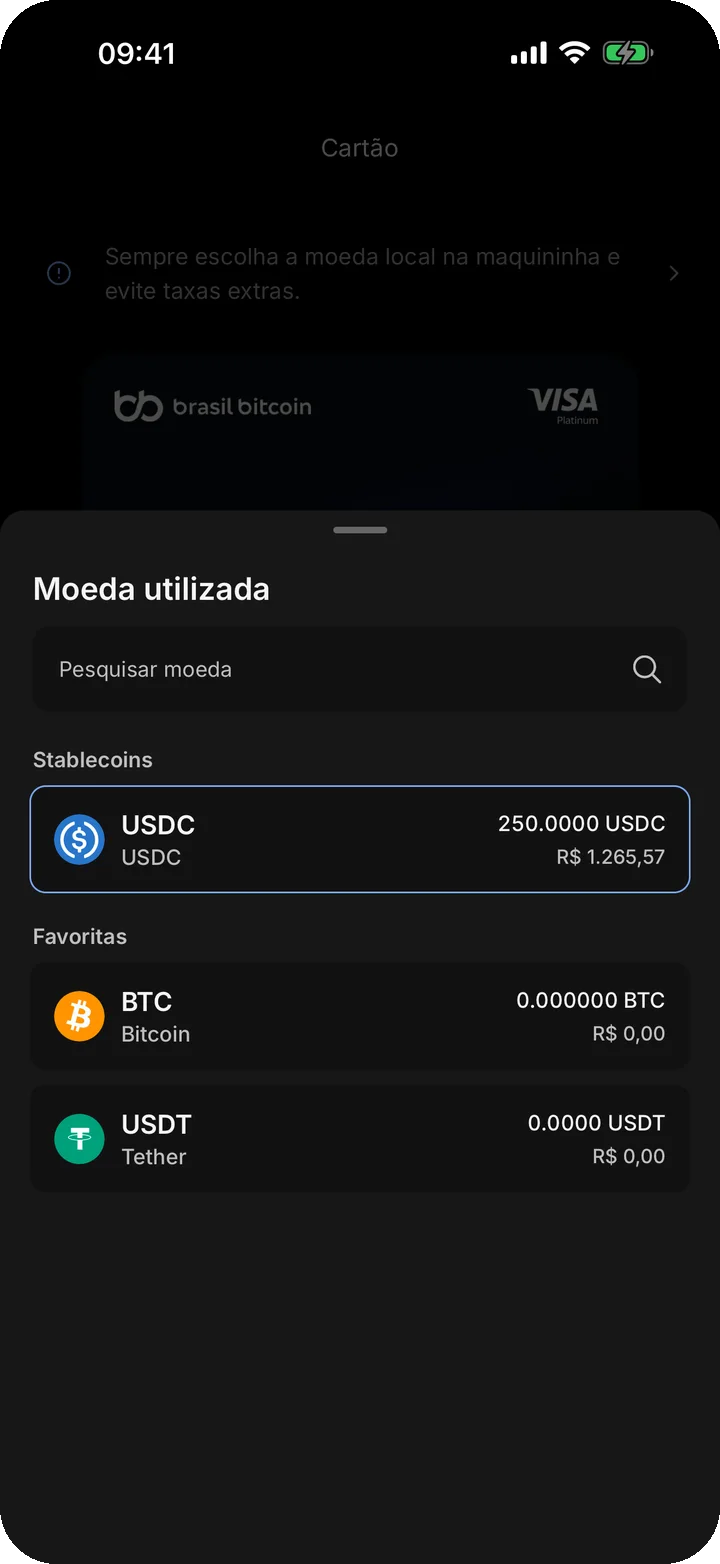
- Converta para USDT ou USDC o valor que pretende gastar.
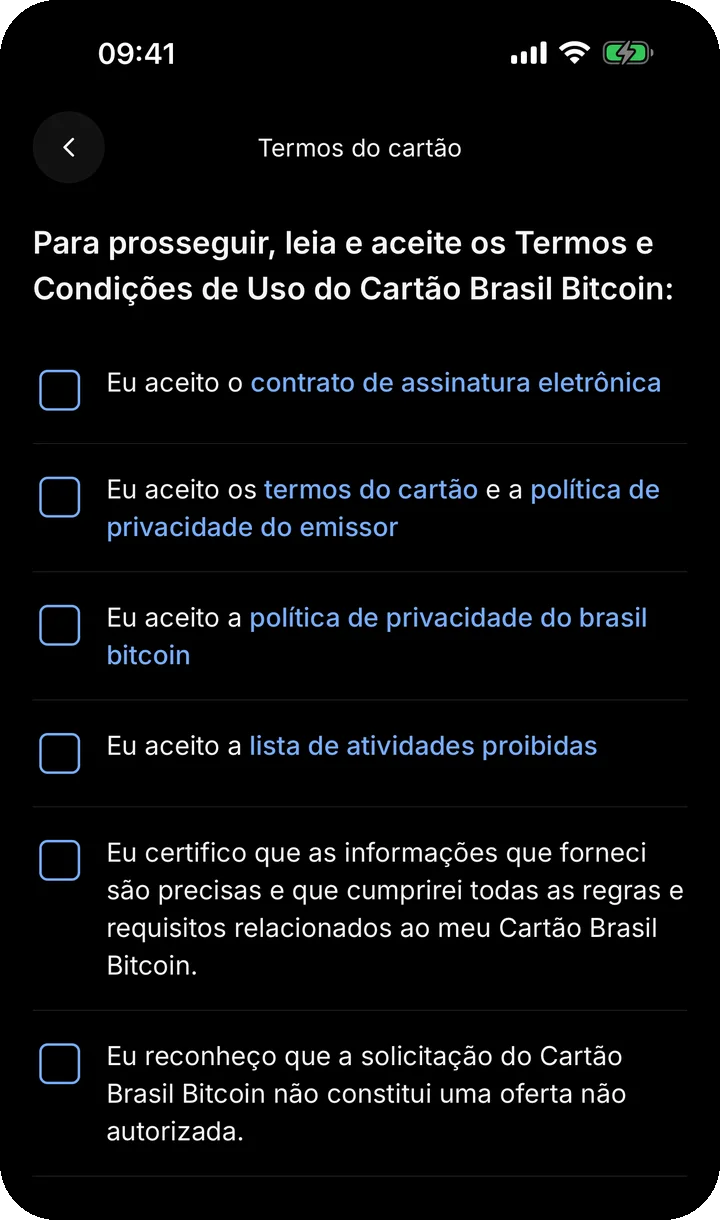
- Ative ou peça o Cartão Internacional, que faz parte do plano BB Plus.
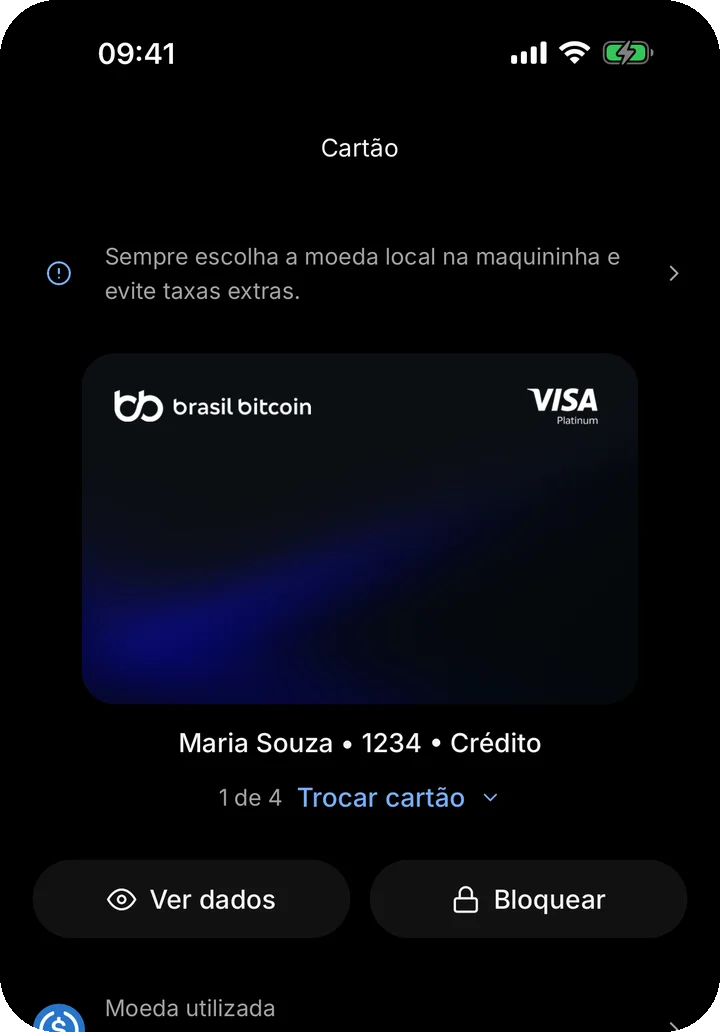
- Use o cartão Visa Platinum no exterior ou em sites internacionais. As compras são debitadas do seu saldo em dólar digital, em qualquer moeda.
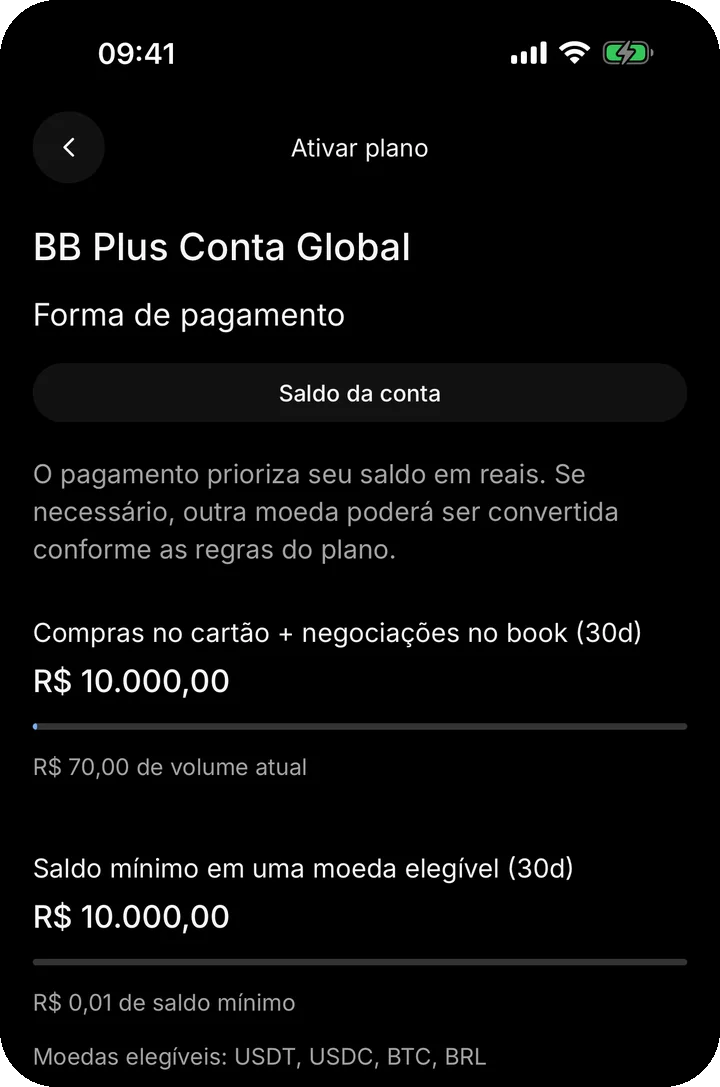
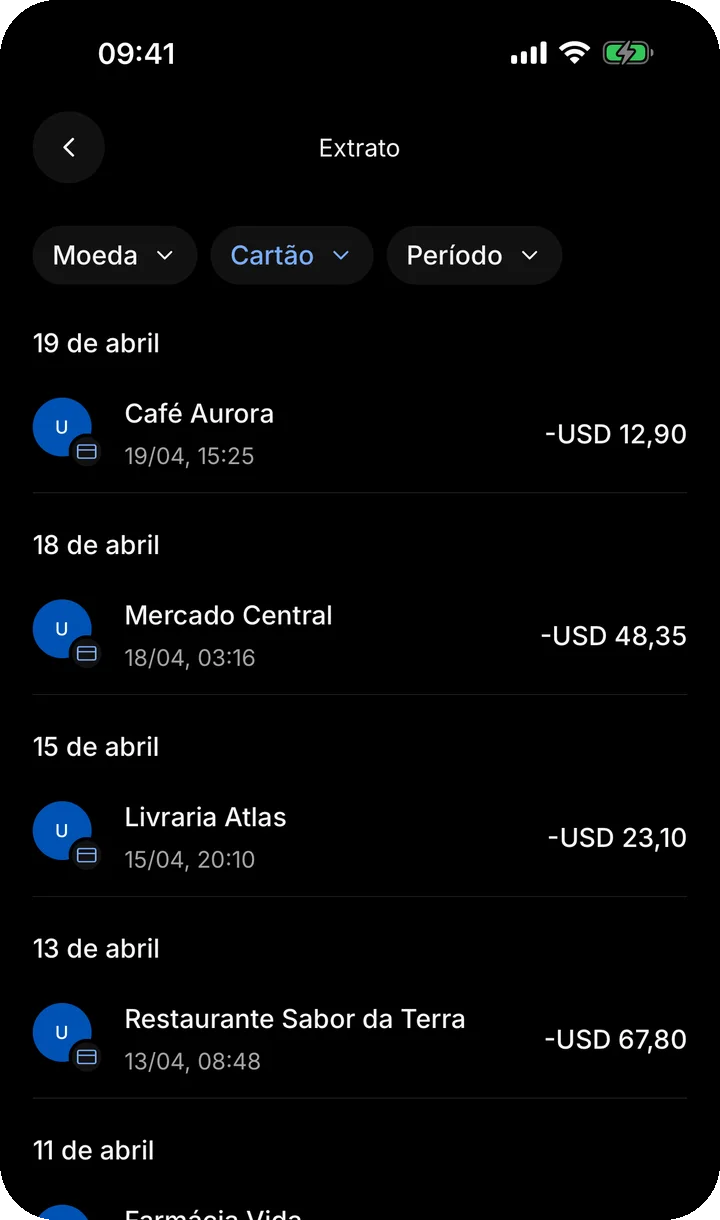
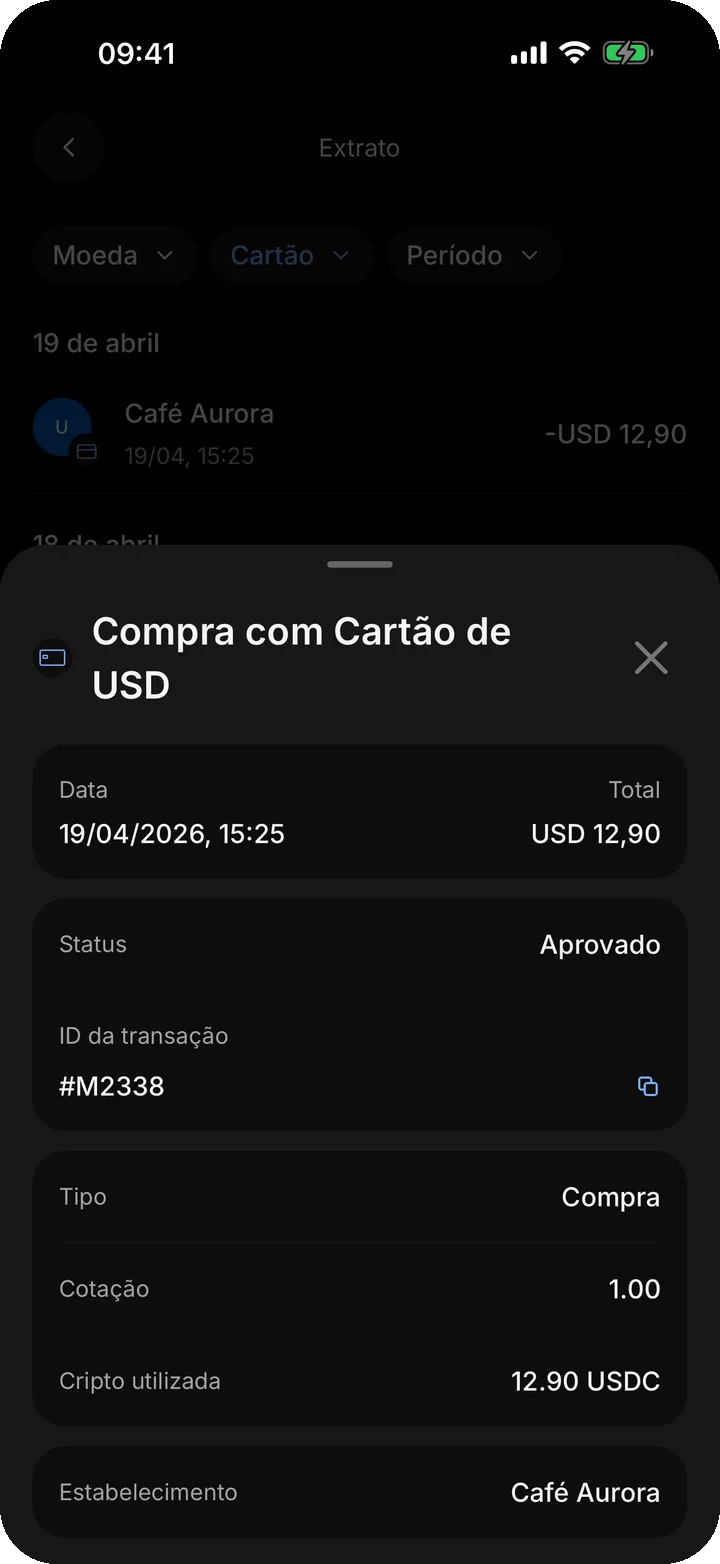
O Cartão Internacional faz parte do plano BB Plus, que custa R$ 29,90 por mês, e a mensalidade pode ser zerada conforme o uso. Valores sujeitos a alteração.
Riscos e pontos de atenção
- Rotativo do cartão de crédito: pagar só o mínimo da fatura pode transformar a viagem em dívida cara.
- Caução bloqueando saldo: em cartões com saldo, a pré-autorização pode reservar parte do dinheiro por alguns dias.
- Variação cambial: USDT e USDC acompanham o dólar americano, mas a cotação em reais muda diariamente. Estabilidade em dólar não significa rendimento.
- Conversão para reais na maquininha: se o estabelecimento oferecer cobrar em reais, compare antes de aceitar.
- Segurança: ative notificações de compra e a autenticação em dois fatores no app.
Perguntas frequentes sobre cartão de débito ou crédito no exterior
Cartão de débito no exterior paga IOF?
Sim. Em 2026, compras com cartão de débito de banco tradicional no exterior pagam IOF de 3,5%, a mesma alíquota do crédito e do pré-pago. Saques em caixas eletrônicos no exterior com esses cartões também pagam o imposto.
Cartão de débito funciona no exterior?
Funciona quando tem função internacional habilitada e bandeira aceita no destino, como Visa ou Mastercard. Nem todo cartão de débito brasileiro vem com essa função ativa, por isso vale confirmar com o banco antes de viajar. Em caução de hotel e locadora, o débito pode ser recusado.
Qual sai mais barato no exterior, débito ou crédito?
Em 2026, o IOF é o mesmo para as duas modalidades no cartão tradicional: 3,5%. A diferença de custo vem do spread e das tarifas de cada emissor. Cartões abastecidos com dólar digital, como o da Brasil Bitcoin, podem gerar economia de até 3,5% em relação ao cartão tradicional.
Cartão pré-pago internacional paga IOF?
Sim. Cartões pré-pagos internacionais de instituições tradicionais também pagam IOF de 3,5% em 2026, cobrado na hora de carregar o cartão em moeda estrangeira.
No cartão de crédito, o dólar é cobrado no dia da compra ou da fatura?
Desde 2020, por regra do Banco Central, a conversão das compras em moeda estrangeira no cartão de crédito usa a cotação do dia da compra. Isso trouxe mais previsibilidade, mas cada emissor aplica a sua taxa.
Posso usar cartão de débito para caução de hotel ou locadora?
Depende da política do estabelecimento. Muitos hotéis e locadoras preferem ou exigem cartão de crédito para a pré-autorização. Confirme antes da viagem e leve um cartão de crédito como alternativa.
O Cartão Internacional da Brasil Bitcoin é de crédito?
Ele funciona com saldo: as compras são debitadas do seu saldo em USDT ou USDC. Por isso, você só gasta o que converteu, sem fatura e sem juros de rotativo.
Leia também
- Quanto dinheiro levar numa viagem internacional em 2026
- Melhor cartão para usar nos Estados Unidos em 2026
- Dólar comercial, turismo e digital: qual a diferença e qual sai mais barato
- IOF no cartão internacional
- Cartão Internacional Brasil Bitcoin, Wise e Nomad
E a Brasil Bitcoin?
A Brasil Bitcoin é uma corretora brasileira de criptoativos, fundada em 2018, com mais de 650 mil clientes. Na plataforma, você compra e vende Bitcoin e mais de 200 criptoativos via Pix, guarda dólar digital (USDT e USDC) e usa o Cartão Internacional abastecido com esse saldo. É uma alternativa para quem quer o controle de um cartão com saldo e pagar menos nas compras internacionais.
Criptoativos são investimentos de risco e sujeitos a alta volatilidade. Este conteúdo é informativo e não constitui recomendação de investimento.