Vender Bitcoin, Ethereum ou dólar digital com lucro pode gerar imposto sobre criptomoedas em 2026, mas nem sempre. A regra depende do valor vendido no mês, do lucro obtido e de onde a operação foi feita.
Em 2025, uma medida provisória chegou a propor mudanças na tributação de criptoativos, o que gerou dúvidas que persistem até hoje. Neste guia, explicamos como funciona o imposto na venda de criptomoeda em 2026, quando há isenção, quanto se paga e qual é o prazo do DARF.
Resposta direta: no Brasil, quem vende criptomoedas paga imposto de 15% a 22,5% sobre o lucro apenas nos meses em que o total vendido passa de R$ 35 mil. O pagamento é feito por DARF até o último dia útil do mês seguinte à venda.
Imposto sobre criptomoedas em 2026 em resumo
- Vendas de criptoativos de até R$ 35 mil no mês, no regime nacional, têm o lucro isento de Imposto de Renda.
- Se o total vendido no mês passar de R$ 35 mil, o imposto incide sobre todo o lucro do mês, e não só sobre o excedente.
- As alíquotas são progressivas: 15% sobre lucros até R$ 5 milhões, chegando a 22,5% nas faixas mais altas.
- O imposto é pago por DARF, código 4600, até o último dia útil do mês seguinte à venda.
- A MP 1.303/2025, que propunha alíquota única e o fim da isenção, perdeu validade em outubro de 2025 e não chegou a valer.
- Trocar uma cripto por outra também conta como venda para fins de imposto.
Quando a venda de cripto gera imposto
O imposto incide sobre o ganho de capital, que é a diferença positiva entre o valor de venda e o custo de aquisição. Se você comprou por R$ 20 mil e vendeu por R$ 25 mil, o ganho é de R$ 5 mil.
Mas o ganho só é tributado se o total de vendas do mês ultrapassar R$ 35 mil. Esse limite considera a soma de todas as alienações de criptoativos no mês, não o lucro.
O que conta como venda
- Vender cripto por reais, como ao vender USDT e receber em reais por Pix.
- Trocar uma cripto por outra, como Bitcoin por USDT.
- Usar cripto para pagar um produto ou serviço.
Comprar e manter cripto, sem vender, não gera imposto mensal, nem quando o preço oscila forte. Nesse caso, basta informar os ativos na declaração anual. Saber o que fazer quando o Bitcoin cai ajuda a evitar vendas por impulso.
Isenção de imposto em criptomoedas: como funciona o limite de R$ 35 mil
A isenção vale para o lucro em meses em que o total vendido fica em até R$ 35 mil. Passou disso, todo o lucro do mês é tributado.
| Exemplo ilustrativo | Total vendido no mês | Lucro no mês | Situação |
|---|---|---|---|
| Mês A | R$ 30.000 | R$ 6.000 | Isento |
| Mês B | R$ 35.000 | R$ 8.000 | Isento |
| Mês C | R$ 40.000 | R$ 8.000 | Tributado: 15% de R$ 8.000 = R$ 1.200 |
Repare no Mês C: o imposto incide sobre todo o lucro de R$ 8.000, e não apenas sobre os R$ 5.000 que passaram do limite.
A isenção vale para corretoras estrangeiras?
As regras para operações em corretoras e plataformas no exterior são diferentes. Desde a Lei 14.754/2023, aplicações financeiras no exterior seguem um regime próprio, com apuração anual. O enquadramento de cada caso deve ser verificado com um contador.
Quanto se paga: alíquotas de 15% a 22,5%
Quando há imposto, a alíquota depende do tamanho do ganho.
| Ganho de capital | Alíquota |
|---|---|
| Até R$ 5 milhões | 15% |
| De R$ 5 milhões a R$ 10 milhões | 17,5% |
| De R$ 10 milhões a R$ 30 milhões | 20% |
| Acima de R$ 30 milhões | 22,5% |
Para a maioria das pessoas físicas, a alíquota aplicável é a de 15%.
Como calcular o lucro: custo médio de aquisição
Para saber o ganho de capital, é preciso conhecer o custo de aquisição de cada criptoativo. Quem compra o mesmo ativo várias vezes, em preços diferentes, como na estratégia de DCA no Bitcoin, normalmente usa o custo médio ponderado.
O cálculo é simples: some tudo o que você pagou pelo ativo, incluindo as taxas de compra, e divida pela quantidade total. A cada nova compra, o custo médio é atualizado. Nas vendas, o custo médio não muda, apenas a quantidade em carteira diminui.
| Exemplo ilustrativo | Quantidade | Valor pago | Custo médio por unidade |
|---|---|---|---|
| Compra 1 | 0,10 BTC | R$ 30.000 | R$ 300.000 |
| Compra 2 | 0,10 BTC | R$ 40.000 | R$ 350.000 (média das duas compras) |
| Venda de 0,10 BTC por R$ 45.000 | 0,10 BTC | Custo: R$ 35.000 | Lucro: R$ 10.000 |
Nesse exemplo, a venda de R$ 45.000 passa do limite mensal de isenção. Se for a única venda do mês, o imposto seria de 15% sobre R$ 10.000, ou seja, R$ 1.500. Os valores são hipotéticos e servem apenas para ilustrar o cálculo.
Por isso, manter o histórico de todas as compras organizado desde o início faz diferença. Sem ele, fica difícil comprovar o custo de aquisição e o imposto pode acabar calculado sobre um lucro maior que o real.
O que aconteceu com a MP 1.303/2025
Em junho de 2025, o governo editou a Medida Provisória 1.303, que propunha mudar a tributação de diversos investimentos. Para criptoativos, o texto previa alíquota única de 17,5% e o fim da isenção mensal de R$ 35 mil.
A MP precisava ser votada pelo Congresso em até 120 dias. Isso não aconteceu, e ela perdeu validade em outubro de 2025. Como as mudanças para cripto só valeriam a partir de 2026, elas nunca entraram em vigor. Na prática, o imposto sobre criptomoedas no Brasil continua com a isenção de R$ 35 mil e as alíquotas progressivas.
Novas propostas podem surgir. Por isso, vale acompanhar as atualizações da Receita Federal.
Como pagar o imposto: DARF e prazos
O imposto sobre ganho de capital em cripto é apurado pelo próprio investidor, mês a mês. Veja o passo a passo.
- Some o valor de todas as vendas de cripto do mês, incluindo trocas entre criptoativos.
- Se o total passou de R$ 35 mil, calcule o lucro de cada venda: valor de venda menos custo médio de aquisição.
- Aplique a alíquota correspondente sobre o lucro total do mês.
- Emita o DARF com o código 4600. O programa GCAP, da Receita Federal, ajuda no cálculo e na geração da guia.
- Pague até o último dia útil do mês seguinte ao da venda.
- Na declaração anual, informe o ganho e o imposto pago, além dos ativos em Bens e Direitos.
Se o prazo passar, o DARF pode ser pago com multa e juros. Quanto antes a regularização, menor o acréscimo.
Como se organizar na Brasil Bitcoin
Como corretora brasileira, a Brasil Bitcoin reporta as operações dos clientes à Receita Federal, hoje no formato da DeCripto da Receita Federal. O cálculo e o pagamento do imposto, quando houver, continuam sendo responsabilidade do investidor.
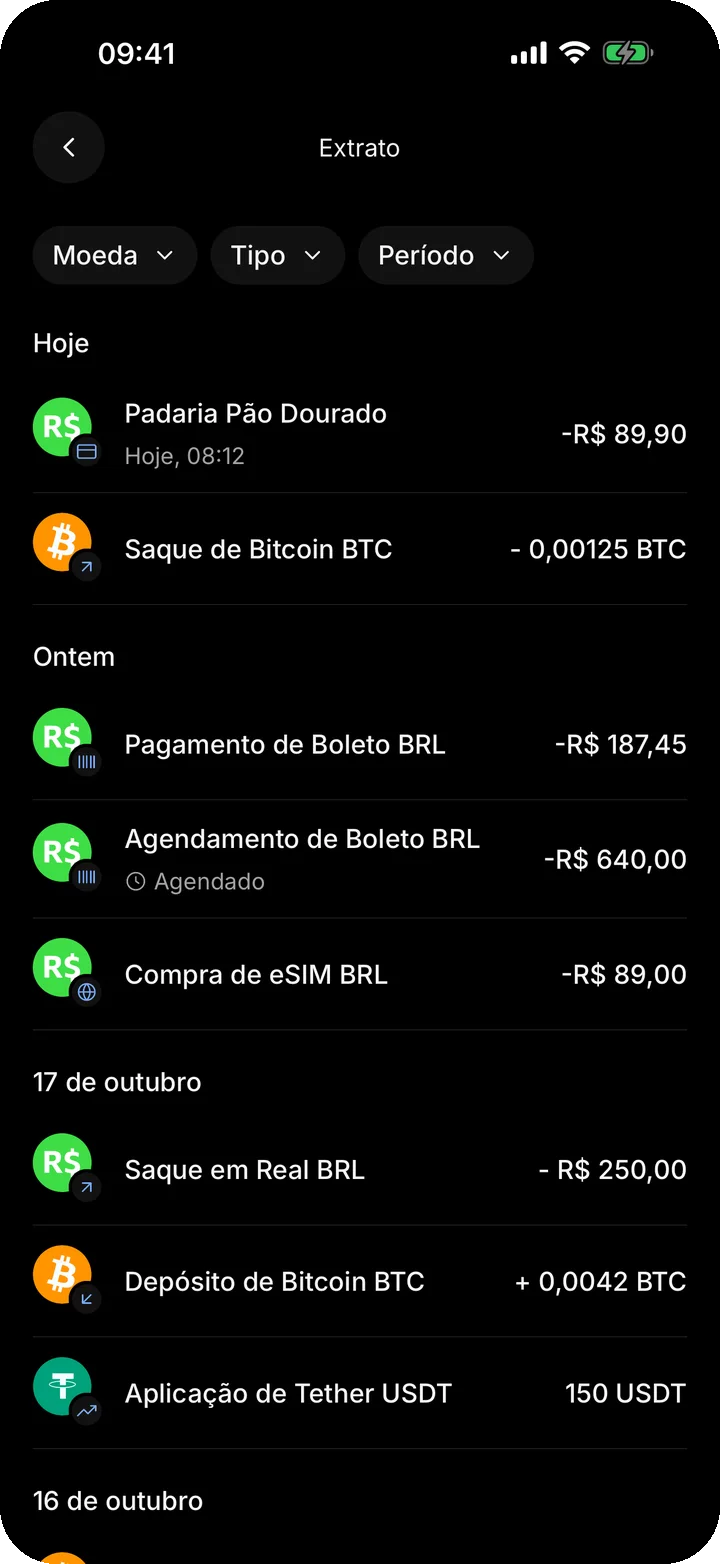
- Acesse o histórico de operações no app ou na plataforma web.
- Acompanhe o total vendido no mês para saber se ficou dentro do limite de R$ 35 mil.
- Exporte o extrato das operações para calcular o custo médio e o lucro.
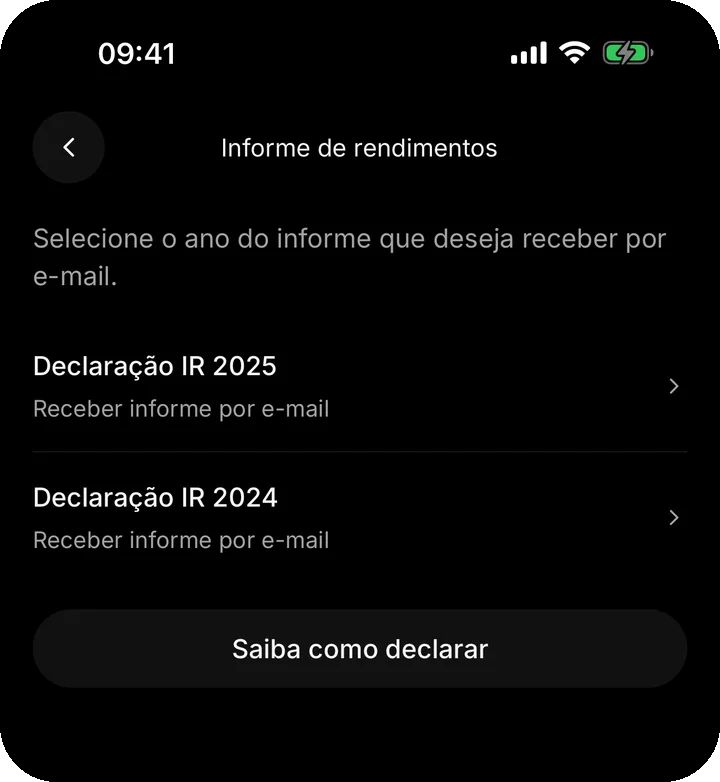
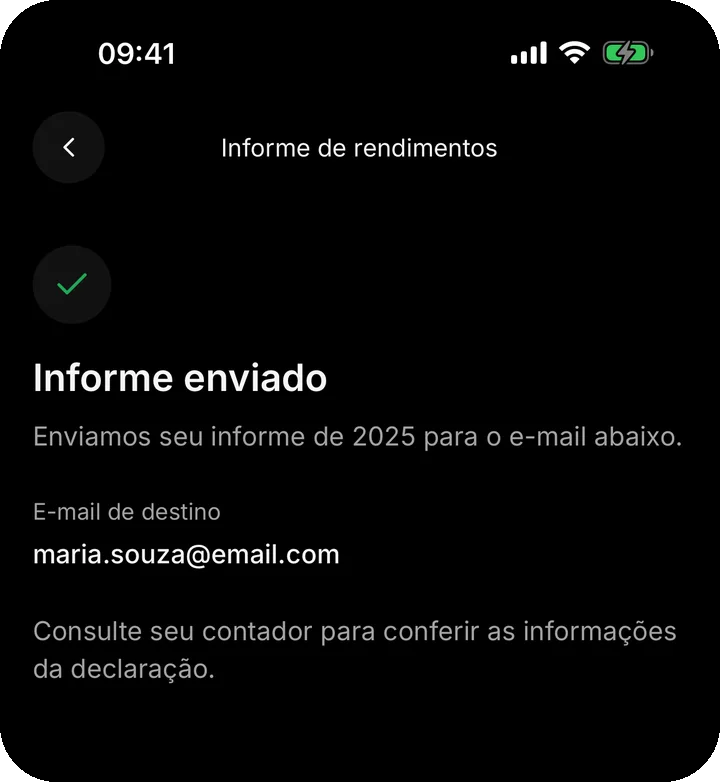
- Use o informe disponibilizado pela plataforma para preencher a declaração anual.
- Guarde os comprovantes por pelo menos cinco anos.
Erros comuns
- Calcular o limite pelo lucro. O limite de R$ 35 mil é sobre o total vendido, não sobre o ganho.
- Esquecer as trocas entre criptos. Trocar Bitcoin por USDT, por exemplo, também conta como alienação.
- Tributar só o excedente. Passando do limite, o imposto incide sobre todo o lucro do mês.
- Perder o prazo do DARF. O vencimento é o último dia útil do mês seguinte.
- Misturar regras de operações nacionais e no exterior. Elas seguem regimes diferentes.
- Acreditar que a MP 1.303 está valendo. Ela perdeu validade em 2025.
Perguntas frequentes sobre imposto na venda de criptomoeda
Paga imposto ao vender criptomoedas em 2026?
Depende do total vendido no mês. Se a soma das vendas de criptoativos no mês ficar em até R$ 35 mil, o lucro é isento no regime nacional. Se passar desse valor e houver lucro, o imposto é devido sobre todo o ganho do mês, com alíquota a partir de 15%.
Como funciona a isenção de 35 mil em criptomoedas?
A isenção considera o valor total vendido no mês, somando todas as vendas e trocas entre criptoativos, e não o lucro. Até R$ 35 mil, o ganho é isento, mas deve ser informado na declaração anual. Acima desse valor, todo o lucro do mês passa a ser tributado.
Se eu vender menos de R$ 35 mil por mês, preciso declarar?
O lucro é isento, mas os ativos devem aparecer na declaração anual, na ficha de Bens e Direitos, quando você estiver obrigado a declarar. O ganho isento também é informado na ficha própria.
Trocar Bitcoin por USDT gera imposto?
A troca entre criptoativos é considerada alienação. O valor entra na soma do mês para o limite de R$ 35 mil e, se houver lucro e o limite for ultrapassado, há imposto.
Posso compensar prejuízo de cripto?
No regime de ganho de capital aplicado às criptos negociadas no Brasil, a compensação de prejuízos entre meses segue regras restritas. Vale confirmar o seu caso com um contador antes de considerar essa possibilidade.
Qual é o código do DARF para cripto?
Para pessoa física, o código usado no ganho de capital é o 4600. O pagamento vence no último dia útil do mês seguinte à venda.
A MP 1.303 mudou o imposto sobre cripto?
Não. A MP perdeu validade em outubro de 2025, antes de as regras para criptoativos começarem a valer. Seguem vigentes a isenção de R$ 35 mil e as alíquotas de 15% a 22,5%.
Leia também
- 13º salário 2026: datas de pagamento e como organizar o dinheiro
- Como pagar Meta Ads e TikTok Ads com cartão internacional
- USDT ou USDC: qual dólar digital comprar no Brasil em 2026?
- Como declarar criptomoedas no Imposto de Renda
- Regulação cripto no Brasil
E a Brasil Bitcoin?
A Brasil Bitcoin é uma corretora brasileira de criptoativos, fundada em 2018, com mais de 650 mil clientes. Na plataforma, você compra e vende Bitcoin e mais de 200 criptoativos via Pix, guarda dólar digital (USDT e USDC) e usa o Cartão Internacional abastecido com esse saldo. O histórico de operações fica disponível na conta para ajudar na organização do imposto.
Criptoativos são investimentos de risco e sujeitos a alta volatilidade. Este conteúdo é informativo e não constitui recomendação de investimento. Consulte um contador para o seu caso.